01 / CREDIT CARD
卡债越还越多
每个月付最低还款,却感觉余额一直降不下来。
聊聊我的卡债 ↗卡债、高负担、申请被拒?
我是 Shawn。先一起看懂你的情况,把方案、月供和费用说清楚,也为重组后未来 5–10 年的现金流作规划。
不确定自己还有什么选择,可以从这里开始。点选你的情况,在 WhatsApp 告诉我。
每个月付最低还款,却感觉余额一直降不下来。
聊聊我的卡债 ↗多笔贷款一起供,薪水到账后,生活费所剩无几。
了解整合方向 ↗想了解目前的债务情况,以及下一步需要考虑什么。
说明我的情况 ↗有逾期或信用记录问题,先厘清具体记录和影响。
先了解我的记录 ↗不知道问题出在哪里,希望先了解原因及准备方向。
聊聊被拒的情况 ↗把资金用途、现有负担与还款能力一起考虑。
告诉我你的需求 ↗是否有合适方案,需按个人资料及相关机构审核结果评估。
我在北海、双溪大年与吉隆坡(KL)提供银行贷款及债务整合咨询,主要帮助卡债累积、月供负担过高,以及申请银行贷款遇到困难的顾客。
我的强项,是把贷款放进你的整体财务情况里一起看。从现有债务怎么重组,到重组后未来 5–10 年的收入如何分配、还款怎样安排、生活开销与储备金怎样预留,我会协助你梳理。
我的目标,是让你看清眼前方案,也知道之后的钱怎么安排。规划会按你的收入、家庭需要和实际负担来讨论,再由你决定适合自己的步伐。
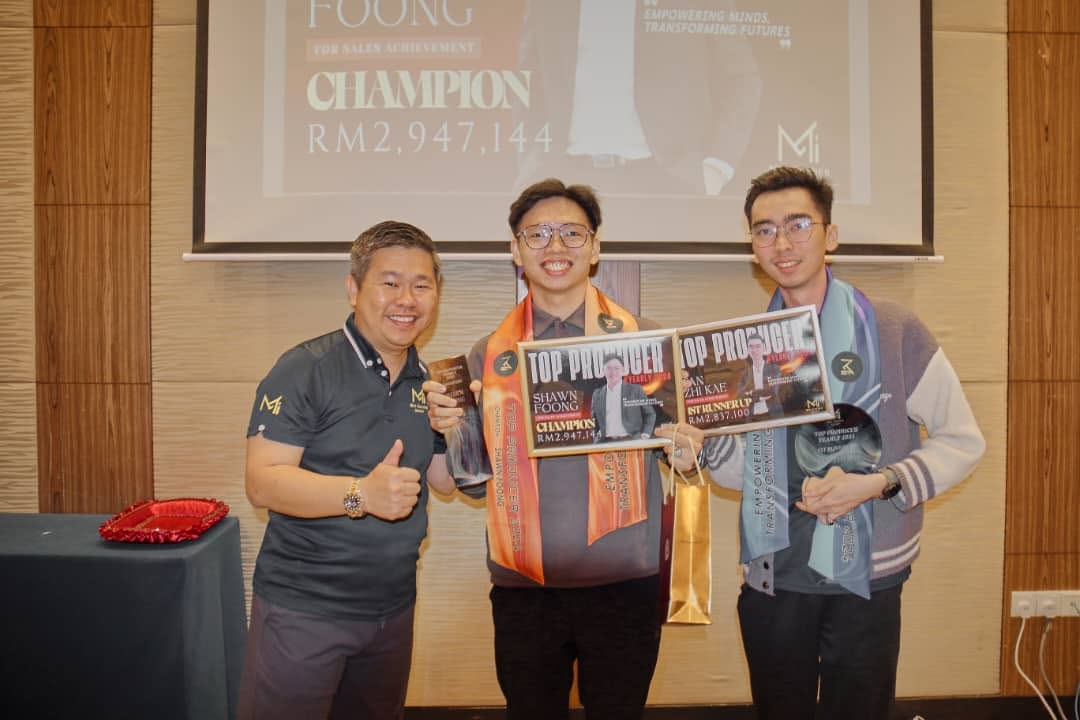
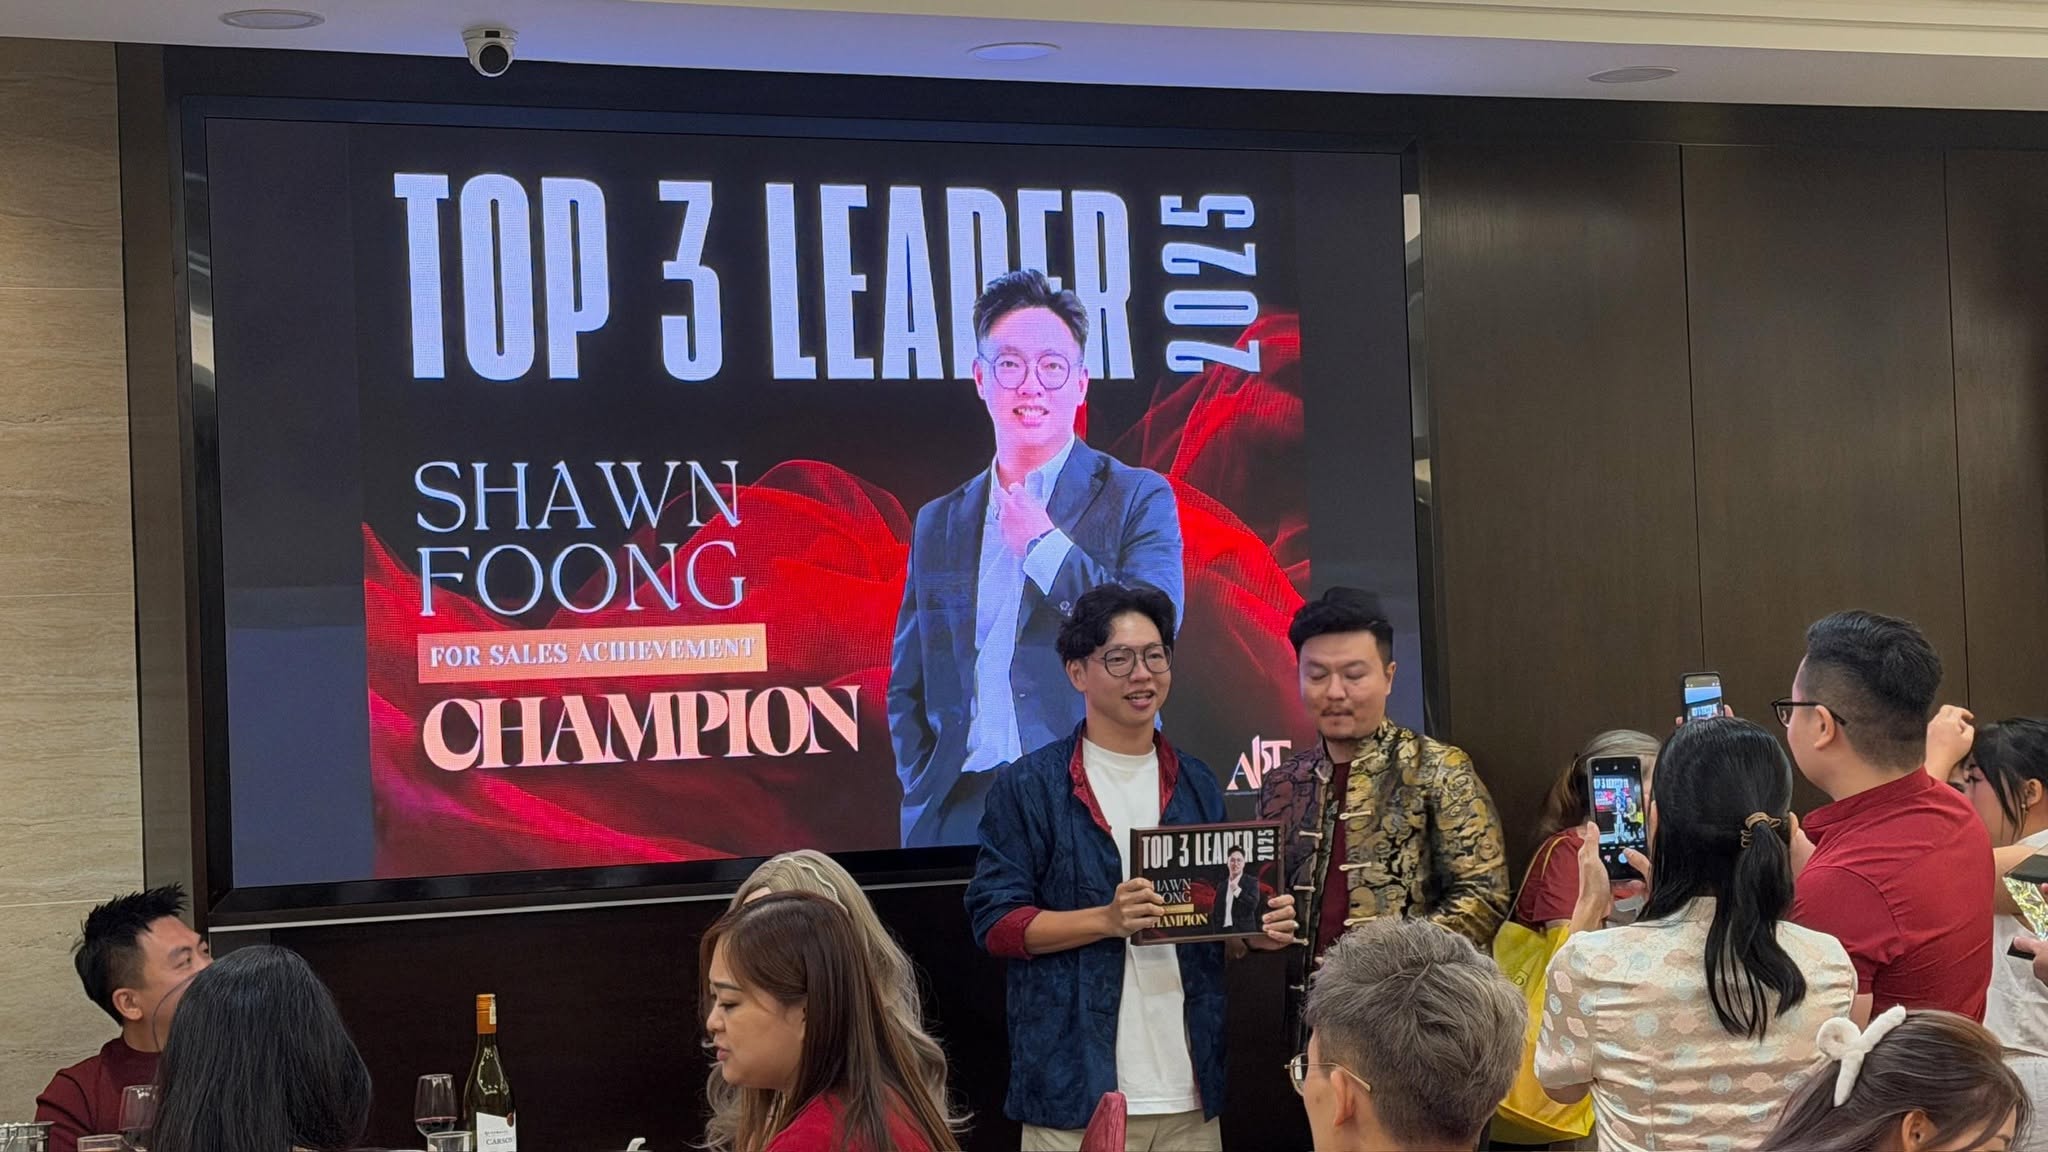
从业绩认可到晋升 Leader,这些照片记录了我的工作历程。点击照片可以查看原图。
“Result 让人羡慕,
过程才让人相信你。”
— SHAWN FOONG
生意周转、装修超支、债务压力。先理解顾客要解决什么,再讨论适合的处理方向。
OOI 先生经营轮胎批发,大量进货有助于争取更低的采购价。但客户账款尚未收回,供应商已经催款,资金周转因此承压。
他在约六年前、尚未创业时已加入 AKPK。申请银行贷款多次被拒后,经朋友介绍找到 Shawn,希望寻找可行方向。
审核资料后,拟定债务处理及后续融资方案,再约见顾客解释步骤与时间。先梳理 AKPK 及现有债务安排,再推进后续融资。顾客委托后,整个处理过程最终历时 7 个月。
顾客急需支付进货款,第二胎也即将出生,希望缩短时间。Shawn 没有承诺无法落实的时间表,而是解释债务处理、记录更新与审核需要时间。顾客了解后决定委托处理。
此案例最终现金到手 RM200,000,实际处理时间为 7 个月。不同个案所需时间及结果会有差异。
装修接近完工,最终费用却超出预算约 RM50,000。顾客已有三笔个人贷款,其中一笔 RM50,000 才刚在上个月申请。
名下还有三间房产,即使其中一间由家人代供,相关债务仍在顾客名下。现有负担加上信用卡,使新的融资申请遇到困难。
先梳理现有债务、房贷与现金需求,再评估债务整合安排及合适的融资方向,并与顾客解释新方案的还款负担。
其中 RM50,000 用于支付装修费用;其余 RM100,000 额外偿还房贷,以减少房贷利息,并争取缩短还款期。房贷仍需按实际贷款条款还款。
每月负担由 RM8,000 降至 RM5,000。整体成本仍需结合新贷款与房贷的利率、供期及费用计算;额外偿还房贷的效果取决于实际贷款条款。
顾客有三张信用卡,合计欠款约 RM12,000,每月最低还款约 RM600;另有个人贷款余额约 RM7,000,每月还款约 RM800。
银行提出 RM26,000 的债务整合贷款方案,预计月供约 RM600,但未满足顾客对额外可用资金的需求,因此他再找 Shawn 了解其他方向。
了解顾客情况及原方案限制后,制定另一项融资方案,用于清偿现有信用卡与个人贷款,并保留额外现金。新方案每月还款 RM2,400,供期 7 年。
银行原方案月供约 RM600,但没有额外现金在手,无法解决顾客的生意现金流需求。新方案让顾客取得 RM80,000 现金,每月还款 RM2,400,供期 7 年;相比原有每月 RM1,400 的还款负担,月供增加 RM1,000,仍在顾客可负担范围内,同时满足生意周转需要。
RM600 属于银行原方案;新方案为每月 RM2,400、共 84 期,按月供合计 RM201,600。贷款费用及详细条件以正式文件为准。
每个人的情况不同。实际方案、金额及处理时间,需按个人资料评估,并以相关机构审批和正式文件为准。
贷款批核与方案记录,保留完整截图,点击即可放大查看。
个案金额、利率及供期不代表当前通用报价。实际批核与费用以正式文件为准;报价不等于已批核或放款。
感谢每一位顾客的信任,也谢谢你们愿意分享处理后的心情。
信用卡额度属于可借用额度,并非已有现金;未来贷款仍须按当时条件审核。
先聊情况,再决定是否继续。你可以先说明问题,不需要在网站上传敏感文件。
通过 WhatsApp 告诉我你的工作、收入范围、现有负担,以及希望解决什么。
沟通需要哪些资料,了解信用记录与债务情况,评估可能的方向。
说明月供、供期、相关费用与注意事项,让你了解后再作决定。
确认继续后,协助整理申请资料并跟进进度。最终审批由相关机构决定。
在讨论方案时,也把未来 5–10 年的还款和现金流纳入考虑:每月收入如何分配、生活费与储备金怎样预留、阶段性的资金目标如何安排。用实际收支作基础,协助你建立更清楚的分配方向。
其他疑问,也可以直接发信息给我。
可以先说明情况。需要了解实际债务与记录后,才能讨论是否有适合的方向;咨询不代表一定能获批,也不建议在未了解影响前终止现有还款安排。
你可以先了解情况和方案,再决定是否继续。正式委托前,应先阅读并确认相关服务条款和费用。
不一定。供期延长可能让月供降低,但总还款额增加。比较方案时,需要一起看利率、供期、总还款额与服务费用。
一般会先了解工作、收入与现有债务。之后所需的收入证明、银行流水及信用报告等,会按具体情况说明。请先联系我确认资料清单。
时间会受资料完整度、个案情况和机构审核影响。贷款金额、利率及批核结果均以相关机构最终决定为准,不能保证批核。
初步咨询免费。如需进一步委托服务,会先说明适用的服务费、税费及其他相关费用,并以书面报价和协议为准。
不用一次整理好所有问题。
先发一句「Shawn,我想了解我的情况」就可以。
北海 · 双溪大年 · 吉隆坡 KL
Shawn Foong|贷款与债务整合顾问